鴫原質店の弟さんです。
<9月26日からの情報を繋げて10月1日に書き終えてます>
このブログで、「風で揺らめく旗の向き」という表現で物事を考えてた事があります。そしてここ数日、その「旗の向き」が豹変したように感じました。再定義されたようにも思え、色々と自分の整理をしていきます。「リフレ政策の局面は終わっている」「今は金融緩和ではない」「日本銀行の独立性を非常に尊重している」という言葉がメディアでも確認でき、それだけでも十分か。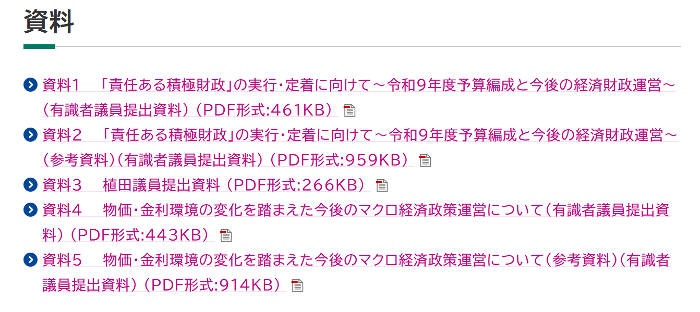 2026年9月30日に開催された経済諮問会議の議題が内閣府ホームページ(こちら)で確認でき、これから向かう方向が確認できます。新聞を読むかの如く、こういう情報を見てる私は何者なんだ?。
【そして意味不明な空想物語の始まり!】
そして、思い浮かぶのはこの辺り。政府の補助金がCPIを押し下げている件に関して、あ~でもないこ~でもないと考えてました。「是々非々」はあれど、政府補助金が縮小していく可能性が想像でき、日本銀行がターゲットにする物価そのものの見方が変わってきそう。上の資料ではそんな話が軽く触れられてます。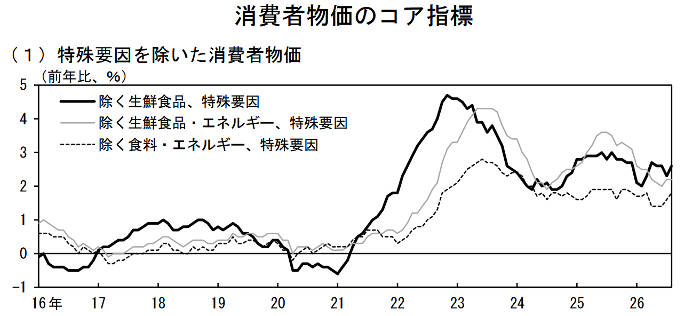 過去に「創られたインフレ」という言葉を使ってみたけど、これから本来の物価上昇圧力が見えてくる可能性に身構える。特殊要因を除く物価の特殊要因・・・もしホントにそうなるのであれば、どこがどう変化するのかよく観察しておきたいところ。10月からは電気とガスの支援が終了するのも見えています。その影響だけでも、年末にかけて総合やコアCPIは一段と上昇していきそうに思えてくる。どうやって生きていこうか(涙)。
ただでさえ、私ごときに見えてる物価上昇圧力でさえ多いのよ。企業物価指数や企業サービス価格指数の前年同月比の上昇幅は、そのうち物価(総合やコア)に影響してくるはず。サービス産業の売上高の上昇に関しては、「数量」という概念を抜かせばコアコアCPIに影響してくる部分もありそう。10月からは電気料金値上げ(←補助金終了の上)や政府小麦卸売価格上昇、首都高値上げや運送料金値上げなど、分かってる事でも数が多い。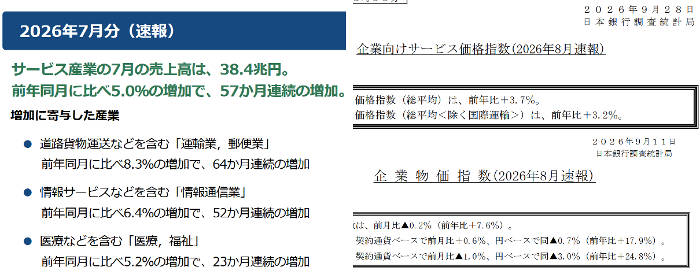 政策金利を上げないと実質政策金利は下がるので、通貨安が輸入物価を押し上げる構造まで考えると、物価上昇にあわせながら、金利を上げる方向も検討せざるを得ない局面と思えてしまいます。(※サービス産業売上高はこのブログで初めて取り上げた指標です)
日米の10年債利回りの実質金利と、政策金利断片(政策金利-コアCPI)をAIで可視化してみた。簡素化してることや細かい数値は自分用なので特に問題なし。日本の実質政策金利が低いことも為替に影響しており、それが輸入物価を引き上げている構図の一つとして理解できれば、この図は十分役に立ちます。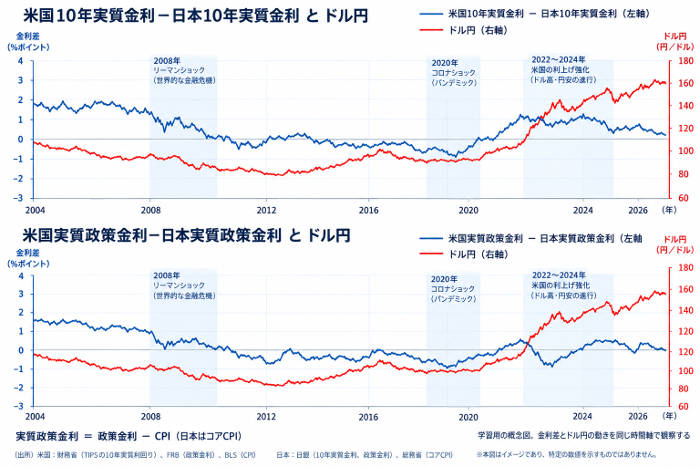 高田審議委員の9月2日のご講義で、中立金利について「特定が困難」であり、政策金利を上げながら、経済・物価・金融情勢の反応を見て探っていくしかないという趣旨の話がありました。海外金利が変化すれば、日本の中立金利について市場が見込む水準自体が上振れる可能性があるとの事。為替や物価上昇を一定で安定させる為に、国内状況だけの話では無いと理解できます。そして日本の10年債利回りの実質金利はおおむねゼロ。政策金利の実質金利はマイナスという現状を理解すると意外とさらに大まかな構造が見えてくる。専門家ではないので、実需の円売りとか貿易収支とかまでは手を広げません。自分が理解できる部分、そして見える部分をしっかりトレースして、今後の変化についていきたいところです。「名目と実質」の両方で為替を眺めてみても、為替の現状維持でさえ、かなりの荒波が待ち受けていそうだ。
前に勉強がてらに算出してた事がある、市場が見込むこの先の金利情報を手掛かりにしてみる。2年先1年金利は2.4%か。これは近い将来(2027年から2028年)に政策金利が2.25%~2.50%程度になると、市場が見ている今現状の話であり、状況が変化すれば変わる事で参考までに。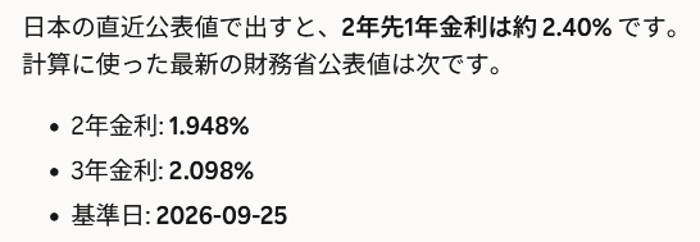 ただ、今現在の日銀が示している中立金利の推計レンジ上限が2.5%くらいなので、2.4%という数字を見ると、そこに近い水準まで政策金利が上昇する可能性を見てるのかもしれない。中立金利とやらの水準次第だけど、物価上昇分で下がる実質政策金利をどう調整(維持またはプラス方向)していくのかが、今後のポイントになりそう、などと個人的には思えてしまいます。(※数日前の試算です)
物価上昇による実質政策金利のマイナス幅を調整しないと、物価を抑える力が弱まるという構図は理解できました。そして全ては物価次第なので、今の段階で「政策金利がどこまで上がるか」という想像は無意味だと私なりに思えてます。先の事など誰も分からない。けれども、物価の安定が日本銀行の役目であれば、そのうち「賃金」とか「景気」という言葉を抜きに、物価を抑える動きに突入するのか、それともそれはできるのか?。物価を抑える為に「金利を上げればいい」と、そんな単純な話ではないので、植田先生のご判断を見続けよう。そんな場面での日本国債10年債利回りは、今の状況を眺めていると、3.5%を超える世界(←ココ空想)まで想像してしまいます。そして、自己の生活防衛は必須事項で、考えれば考えるほど、難しく大変な時代に思えてくる。
【思考の点検】
少し前に思っていたことが正解なのかどうかを含めて、9月18日の金融政策決定会合の主な意見の一部をお借りします。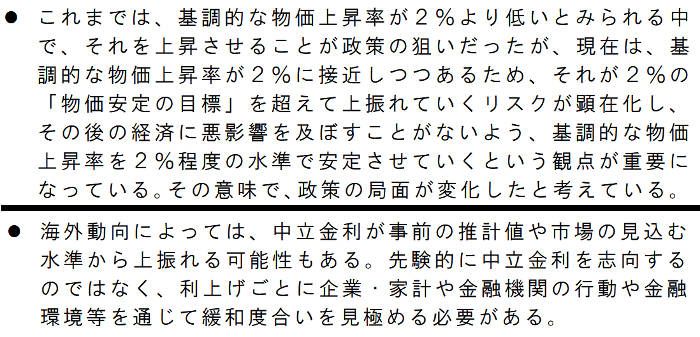 方向性の一部は理解できてるらしい。上の意見は「総裁か副総裁の」、下の意見は「高田さんの」ご意見かななど、見続けると不思議と考えてしまいます。政策判断が分かれた背景にあるご意見と思われる部分も見たけれど、「今を見つめるか」「先を見つめるか」「更に先を見つめるか」という部分が関係していて、恐らく全員が正解なのかもしれないとも感じてます。ただ、今見てる消費者物価は過去との比較でしかないので、私は「更に先を見つめる」意見が好きかもしれない。(※10月1日日銀公開資料より)
【色々な意見も理解できる】
日本銀行の金利政策に対する反応は様々です。立場に寄りけりとも言うべきか。そんな観点から、私個人の話に限定して、普段は言いませんが今回に限り書いてみます。円安メリットVS金利上昇デメリットとインフレに関する思考とでもいうのかもしれない。
<在庫管理をする側の立場>
保有する在庫価値が減るので円高にしないでくれ。金利はもっと安い方がいい。お金を借りて実物資産(貴金属や時計)を保有すれば、その価値が上昇していく局面を10数年も続けたじゃないか。今更変更するって言われても。もっと金利下げて、ドンドン円安にすればいくらでも儲かるのに。etc
<1国民の立場>
数年後に使う予定の子供の学費(預金)位、その価値を維持する為にインフレに負けない金利をつけて欲しい。可処分所得が減り続けて、先の不安が絶えないのは、そもそも社会構造がインフレを加味してないからなので、まずそこからじゃね?。食品とエネルギー価格ばかり上昇してるのは、通貨安も影響してるでしょ?。金利を上げる事で物価が安くなるならそれでよくないか?。etc
<労働者目線>
高額品でも綺麗なものは売れていくので、景気はいいのかもしれない。その反面で単価の安い商品は多く動いているので、需要があるモノを高回転で回さないと、会社の利益が確保できないな。そもそも、多くの人の生活に余裕がなさすぎる。売れるモノをもっと探さなきゃ。だけど、この状況で金利が更に上昇したら、地方の景気は悪化して売れるモノがドンドン減ってこないか?。安くしてでもいいか薄利で回し続けてみるか?。商品保管コスト考えると大変だ?。それに売れ残ったらどうする?。なんで金利なんて上げるんだ?。etc
まだまだありますが、こんなところかな。「円安」「金利上昇」「インフレ」の全てに「恩恵又は損害」の表裏がありそう。そして、どういう思いで、こういう不平不満を乗り越えた決断をしてるのか・・・そう考えると心から尊敬してしまう。人の生活に関わる判断が仕事って・・・恐ろしいし凄いと私は思えてしまう。だから文句は言わないし、どう考えるかだけひたすら考えながら見続けてます。
【現状の整理を自分の生活に落とし込む。】
銀行の貸出金利「短期プライムレート5%程度」という世界が来るとすれば、その時の事を今から想定しておきたいところです。仮に100万円を金利5%で借りて、その資金で1年間在庫を持つなら、単純計算で5万円の金利負担になる。在庫管理という面で、粗利と回転率と在庫保有コストを頭の隅にいれておかないと。金利水準が更に上昇するのであれば、あえて持たないという選択をする選択さえあるのかもしれない。多くの会社がそういう選択を取る場合、市場に多い在庫が一斉に放出される可能性はあるのかないのか・・・。淡々と変化しそうな相場には敏感でいたいところです。そしてこれはどの業種にも言える事なのかもしれない。
そして一般的な個人の立場として、実物資産を保有するか、金利のある何かを保有するかの選択が悩ましい。もし仮に実質金利の幅がプラスの方向に向かうのであれば、現物資産を保有することの相対的な魅力が変わる可能性だけは、意識していかないといけないな。実物資産価値が上がるか下がるかという判断ではなく、無条件で年〇%の金利が付加されるので選択肢はかなり増えます。自分自身もそうだけど、一般的なお客様方がどのような判断をしていくのか、注意深く見ていこうと思います。とはいえ、現実的な話として、仮に実質金利がプラスになる局面では、為替水準も動く可能性があり、それが様々な点に波及する可能性も考えておきたいところ。
部分的にかなり飛躍しているところもありますが、ブログなのでその辺りはご容赦ください(笑)。そして週初から書いてるので、数値のズレはご理解下さい。
【そして空想から覚めて現実をみる】
と、だ~~っと考えてはみたものの、全ては米国経済で何も起きずに、ゆっくりと時間が経てばという限定の話なんだよね。この数日間での米国債利回り上昇がもたらす影響を考えてみると、今回初めて「日銀の利下げ幅の限界」という逆説に辿りつきました(新発見!)。【まだまだ先の話】になりそうだけど、米国の金利低下などで円高圧力が強まった時、日本の金利をどこまで下げられるのか。日本国内のインフレ圧力もあるので、ゼロやマイナス金利には、簡単には戻れなそうです。そして、そんな場合の色々を考えるのも、また興味深かったりします。なんというか・・・見えない未来をみようとしてる事が、そもそもお馬鹿さんですね(笑)。ただ、考えておくことは無駄ではないし、分からない事も問題ではない。空想(仮説)の繰り返しと、継続した答え合わせを続けると、そのうち分かる事もあるのだと、思うようになりました。さて、まずは数か月間の様子見が始まります。どうなりますかね?・・・ということで「おじちゃんの夢物語」はおしまいです。
 当店は『ATF 全国質屋ブランド品協会』認定店です。

