質屋のスタッフブログ
2026年09月05日
鴫原質店の弟さんです。
各種メディアの報道で、日本銀行の話題が増えてきました。私自身、公的データを頻繁に使い「この判断はどうなんだろう?」と延々と考え、自分自身の学びで多くを書き続け、何も知らなかった頃から比べると少しは成長してきたと感じてます。学び始めて4年くらいかな? 前と比べると、今では回帰分析までしながら、自分なりに頭の中で整理できるようになった気がします(間違っていることが多いですが)。考えを記録こそすれ「反省」を書くことは少なく、統計も2025年基準へ改定されるこのタイミングで、物価上昇と日銀政策を自分の為に振り返ることにしました。なお、今までブログで書いた事がある指標だけを使い、8月にAIを使用して自分の勉強用に作ってた資料があるので、それを使用させて頂きます。
【データ出所】
政府公表の公式データのみを抽出してます。メディア報道のデータは拾ってません。 話を進める上で、植田先生が説明したことがある「名目金利-インフレ率」という考え方を、更に単純化させて考えています。基調的な物価は「厳密には日銀は刈込平均値なども含めて総合判断してる」との事ですが、全体のトレンドをシンプルに把握する代理として「コアコアCPI」で考えてます。私にはまだ理解が及ばず、説明ができないからです。期間は2020年1月から2026年8月途中まで。書いてる事は個人的意見であり、間違いは今まで何度もあり、信用できるものではありません(汗)。
【政策金利(実質)、実質金利差、為替(ドル円)の推移】
日本にインフレがない時代(コレが重要!)。私は「名目長期金利と為替」のみを眺めてました。インフレで「実質金利」が下がる事さえ知らなかった私でしたね。少し恥ずかしくもあるけど、考え続けることで理解する事ができたと今だからこそ思います。 この要素に他の様々な要因も加わるので、完全な相関にはなってません。ただ、何となくの要因は視覚的にも見て取れます。
【日本の物価・政策金利・10年金利・実質金利・為替推移】
まずは急激な円安進行が国内輸入物価を押し上げました。総合CPIとコアCPIが極端に上昇し、物価だけが急激に上がった過去は、もう記憶の片隅にさえ残っていないことかもしれない。 こういう図に落とし込むと、国内での価格転嫁が少しずつ進み、CPIとコアCPIの上昇率がコアコアCPIに近づいていくようにも見えてきます。日銀の説明にあるように、原材料高騰と人件費の増加に伴う価格転嫁に構造変化してきた様子が、こう見える要因なのかな。為替は「対顧客電信売買相場 仲値」を表示させてしまい、違った数値がみえるのは私のミス。上下のイメージなので影響はなく、自分用なのでこのまま使いました。こうしてみるとインフレの強制輸入だな(汗)。米国の実質金利とインフレ率がドル円為替に影響してきますが、そもそも米国様の状況が安定してないから難しい。
【コアCPIと政府補助金の関係】
コアCPIが跳ねあがると、その影響は多くの指標に表れ、それはコアコアCPIにもみえてくる。 外部要因(原油など)で価格高騰すると急激なインフレに繋がるので、政府の補助政策によってCPIへの影響が抑えられていたのかもしれない。3つのCPIを並べてみると、細心の注意を払いながら運営してた裏側が脳裏に浮かぶかも(※空想)。その理由は急激な金利上昇を防ぐための時間稼ぎかもしれない。そして為替介入もその手段だったのかもしれない。そう考えることも今更ながらできてしまう。今までの多くのことが、金利を上げてもいい水準を待ち続ける対応だった可能性さえ、本当に今更ながら感じております。そして正解はやはり分かりません。でも、ガソリン補助に疑問を感じてたとこは、反省する必要がありそうだ(汗)。「ごめんなさい」と一言かかせて頂きます。
コアコアCPI 前年同月比 2%上昇へ到達
8月28日に総務省から発表された東京都区部の2026年8月分速報値「消費者物価指数」で、一つの目標ポイント「前月同月比2%上昇」がついに確認されました。 氷見野副総裁と高田審議委員の講演も確認しましたが、発言内容が今までとは明らかな違いを感じる。この数値の水準の上振れや下振れに注意しながら、日本銀行の政策変更を意識する場面なのかな。私は「とうとうきた!」と思ってたけど、なんかあまり報道されてないのよね。ま~世の中の関心度とは無関係に、自分が考えるだけだけどね。単純化して、政策金利1.0%からコアコアCPIの2.0%を引くと、実質金利はマイナス1.0%程度。政策金利を調整するとこの数値がどうなるか、観察しながら考える事が多くなりそうで、数値の変化を見守りたいところ。国内の金利耐性が一つの課題か?
【日本の物価指数(CPI)と日銀の政策金利・実質政策金利の推移】
物価と賃金上昇に焦点を合わせつつ、政策金利を調整してきた過去。物価が上昇してから金利を上げてるので、結果的には実質金利は低位(マイナス)で、それを意味する事が「緩和的な金融環境」。実質金利のマイナス幅は深いのも現状です。円インデックスを見てたけど、政策金利の実質金利が為替に影響してるので意外にあっていたのは前に反省してたけど、見るとこ違うゼ(←自分に言ってる)。 日本銀行の言葉は難しい‥‥。何度も繰り返し聞いたとて、中身の知識が無いと自分の情報整理ができません。日本銀行が目指している「2%の物価安定目標」を前提にすると、コアコアCPIが2%に到達した現状では、実質金利をこれまでより上に持ってくる必要があるのではないか、と素人ながら考えてます。企業物価指数も上昇した過去2か月、国内での価格転嫁速度は前より早く、国内の雰囲気が急に変化してきたとも感じてるしね。
そして、短期金利水準の予想は、来年末まで〇%と色々あるけど、国内の物価次第の話でしかないとも思えてます。様々な要因で物価は大きく変化する(上下)けど、海外の食料品価格を見る限りでは、上昇することが今のところの路線かな。日銀関連の報道において、「外圧」や「まつりごと」の話も見かけるけど、6月位から「実質金利のマイナス幅を調整」する話は議事でもありました。ただ、日本の潜在成長率が人口動態なども関係して低位にあるので、一定レベルから上の利上げは、ペースを落とさないと難しそう(←私の未来への課題)。最初だけ飛ばす?‥‥そしてある意味で、独立性への試金石という見方も?(←はっきり書く度胸なし!)。
【長期金利と名目GDP成長率の40年推移】
長期金利についても色々考えてました。10年債利回りは何度も見つめ記録してましたが、3%に到達したら考えようと話を終えてたはず。過去40年間の名目GDPと長期金利のグラフをつくると、ある程度ではあるが相関関係が見られます。 名目GDP成長率3%を目指すという旗のもとでは、長期金利もこれまでより高い水準になる可能性を考えておいた方がいいのではないか、と今は思うようになりました。金利の利払いの話(税金ね)なども書いてたけど、お国の為にどこかで購入してみようかな。ただし、日本銀行が2%でインフレ率を止められないと、長期金利の利回りはもちろん上昇していくので、誰を信じるか?といったところか。
【食料品消費税減税の考察】
お国の話には首を突っ込まないようにはしてるけど、家計の余剰支出金を作り出す可能性と、それが巡り巡ってサービス価格(コアコアCPI)に上昇圧力を加える可能性もありそう。税率変更という国の制度によって、販売価格の変更を半ば強制的に迫られるようにも見え、今のところ当事者の方々の困惑は大きいです。だけど、家計に余裕が生まれれば、そのお金が外食や宿泊などのサービスへ流れ、需要側からサービス価格を押し上げる可能性もあり、悪い事ばかりではない可能性も思い浮かぶのよ。ただそれも、ある程度の貯蓄や今後の生活の見込みがあればの話で、可処分所得の増加が必要と思えど、そういう庶民感覚の話が日銀の議題にはのらないのよね。これからも「制度」の変更が加わり、目指すは名目成長‥‥なのだから、そういう部分って大切だと思いたい。
最後に
国内政策金利が為替にどう影響するか、米国様の経済状況さえ為替に影響し、国内物価に影響してくる中、植田先生達のお仕事はこれからが真の見せどころ。ここまでくると、外部環境の影響による物価上昇が、価格転嫁などを通じてコアコアCPIにも波及しやすい環境が整いつつあるから、予想すらできないとも感じてます(今日明日で変わる)。そして仮に外圧による物価上昇に関して、その影響での「利上げ」は恐らくしたくないとも想像できてしまいます。国内の物価上昇と賃金上昇の流れを見ながら、今まで以上に責任ある決定が求められるとなると、これからますます注目度が高まりそう。利上げの話をしてますが、「利下げ」というストーリーも突然ありえるし、利上げを諦めてインフレ率二桁+政策金利二桁のような極端な状況もありえない話ではないのよね。先の金利水準を今この瞬間に見ることができるなら、とても幸せな気持ちになれそうです(笑)。
思うままに書いてたら長くなりました。金利やインフレは誰にでも平等に影響する社会システムとさえ感じるように変化してます。それに私の年齢だと、インフレのない時代の方が生きてるのが楽だった気がしてならない。物価も時給も大手企業や公務員の給料もパーセンテージ(%)で上昇するので、年数を重ねるごとに上昇幅が大きくなる事を理解すると未来がすこし恐ろしい。どんな風になっていくのか見守りながら、数か月後にこれをまた自分で読んだとき、どのように感じるのかが楽しみです。もう少し成長できてたらいいけどな。そして「先の事なんて誰にも分かりません」と付け加え、本日の長話は終わりにさせて頂きます。
2026年08月25日
鴫原質店の弟さんです。
【2026年8月26日追記】
今朝早朝、バイバックの資金についての報道がありました。先週末から考えていた「最初の資金源(Tビル大量発行)」という前提自体が的外れだったことが判明! 。最初の前提が違っていたので、現在の見解・事実認識ではなく、「事実が分かる前にどう考えたか」という思考実験としてお読みください。
ただ、客観的な事実を知るまでに「ああでもない、こうでもない」と裏の理屈をこねくり回すプロセス自体が楽しくて仕方ないので、思考の記録としてそのまま残しておきます。AIに無茶な仮説をぶつけ続けて絵にしてもらったのですが、こちらの意図を汲みつつ客観的な事実を提示してくるAIの「聞く力」には改めて驚かされました。前提は見当違いでしたが、事実を知るまで一生懸命考えていたのも事実です。こうした経済の妄想劇場がお好きな方は、ぜひ気軽なおつきあい感覚で読んでみてください。ちなみに結構はずかしかったりします(※赤面)。リテラシーをもっと高めたい!のでガンバル、そして思考する姿勢とプロセスが大切だと思いたいです(笑)。
【以上が追記分】
数日前に米財務省のバイバックと米国債実質金利とゴールド価格に関して書いてましたが、報道記事で「SOFR(ソファー)金利が上昇してる」という記事を見たので、個人的な思考の深堀をしてみます。今回は思いつきで時間をかけないで書いてくので、おっちゃんの独り言要素全開なんで気にしないで(笑)。そして時間があまりないので、AIに手を借りました。
バイバックが「お金ジャブジャブ作戦」ではなさそうと思いましたが、「ソファー金利上昇」してるのであれば、FEDがバランスシートを拡大して金利を抑え込む発想に気づけなかった。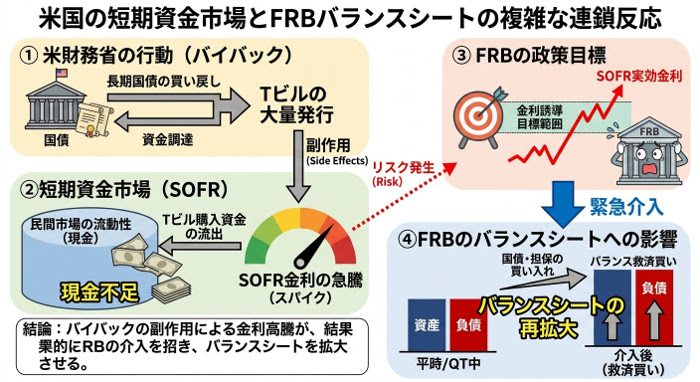 意図と原理は別として、結果的にオーバーナイト翌日物の金利を抑え込む仕事が中央銀行にはありそうで、それがTビルの購入をせざるを得ないというのが理屈の話。説明すると凄く長くなるから、AIに文章を絵にしてもらいました。因みに最初はAIも、バイバックはFRBのバランスシートに影響しないと回答してましたが、理屈を元に何度も繰り返し質問し続けたら、理屈の上ではあり得る話だという結果になりこの絵の誕生です。(※AIが私との会話を元に作成)。こじつけ論法なので、問題はTビル発行量になり「大量発行の副作用」という文字が、まさに空想劇場の所以。
意図してないにせよ、金利誘導目標とFRBのバランスシートに影響する可能性のあることをしてるような感じ。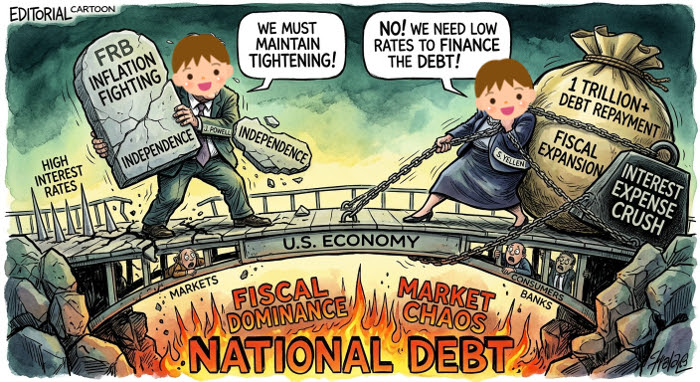 結果的に中央銀行の仕事に影響してるようにも見える。蚊帳の外からの会話(AIと私)ではこのような絵になるらしい。米財務省とFRBの立場による見解の違いか?(※AIが私との会話を元に作成)。
そうするとディベースメント取引の再開。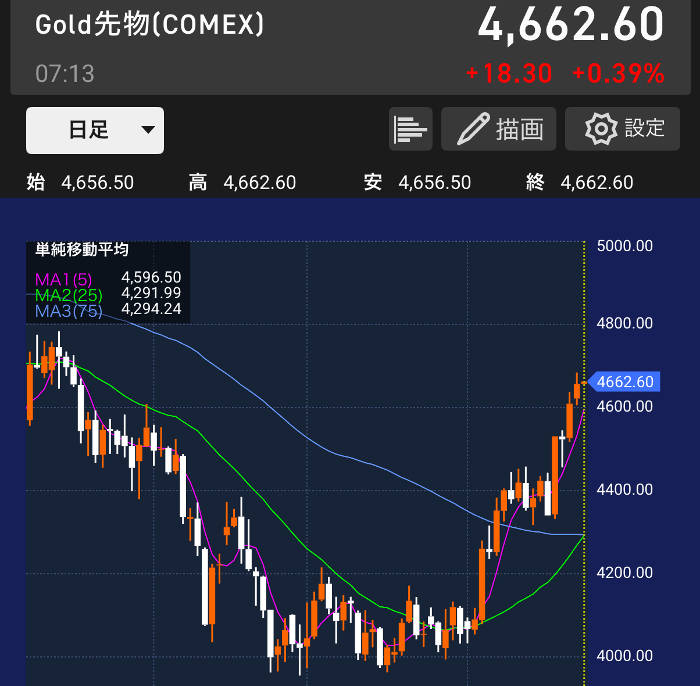 先読み合戦なので合理的説明が難しい空想劇場です。ただ国内では見てる人が多いと推測できる、国内ゴールド価格の日足(5.25.75)線のゴールデンクロス形成。始まりとキッカケの値段を覚えておくことが重要だと前回勉強になりました。一応は仕事と関連するので、話の流れをゴールド相場に落とし込んでますが、始まりは1オンス4,100ドル位かな。随分と高く飛んで行ったもんだとは思うけど、例え推測だとしても理由を探すのが面白い。そしてもちろん、それだけが要因ではないことも付け加えてさせていただきます。
この先は何を確認していこうと考え、やっぱりここでいいかなと思ったのはFRBのページ。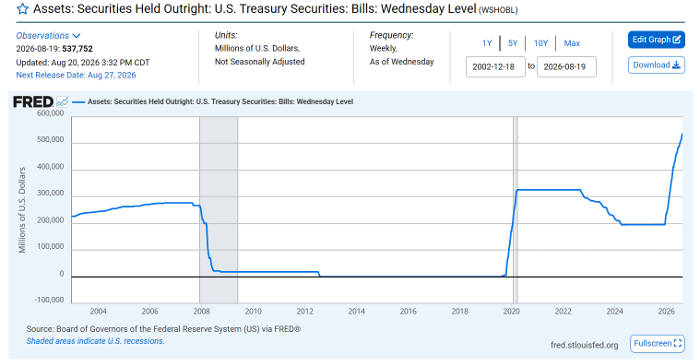 国債(Tビル等)を購入また売却し、資産規模をどう変化させているかを確認すれば、空想や先読みの確認とその後の動きが見れるかも。「FRED:FRBのTビル保有額データ」で確認が可能です。
ドルの信認とかドル安要因も多いな~というAIとの談話も絵にしてもらった。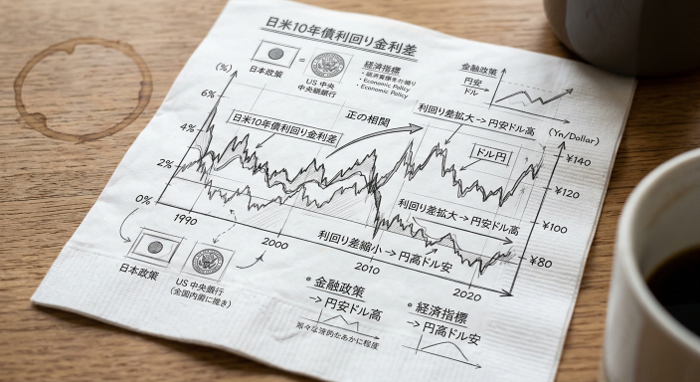 文字に起こすと手間だけど、何度も書いてる話なのでイメージを手軽に伝えてみる。一方で、植田先生はどう判断するのでしょう?(※AIが私との会話を元に作成)
2026年8月27日(木)〜8月29日(土)(現地時間)、恒例のジャクソンホール会議が開催されます。議長の講演は日本時間で28日金曜日の夜11時頃。植田先生も出席される予定だろうけど、2年前は呼び出し食らって欠席してるのを忘れない私。きっと誰かが中継してくれるので、好きな方は夜更かしの時間になりそうですね。もしかしたら、これからのヒントがでてくるカモしれないと期待してます。とりあえずは、今後のFRBのバランスシートとTビル保有額を見ながら答え合わせだな。FRBがSOFR(ソファー)金利を意識しなければ、結果的に利上げ効果があるという考えはないのだろうか?という疑問も少し残り、どう対応していくのか見守りたいと思います。絆創膏の下に隠れた傷口が広がりそうな気もするが、お医者様じゃないから、先のことはやっぱり分かりません。
最後に
ここまで書いておいてアレですが、私はただの質屋丁稚でして専門家ではありません。中央銀行の動きを観察してると、何故かそういうものにぶち当たるので、少し取り上げてます。SOFRだ、FRBのバランスシートだ、ディベースメントだと好き勝手に考えてますが、所詮はど素人の夢物語です(笑)。ただ、信憑性がゼロに等しいと思って読むと、意外に読めるかもなどと思ってます。こういう見方してる人、少ないと思いますので(笑)。このブログの制作時間は40分、仕事始める前にパチパチ作ったので、誤字脱字はお許しください。おじちゃんの独り言‥‥と社会勉強の話はこれで終わり。※週末更新を心がけてますが、今週分はこれということで。
2026年08月21日
鴫原質店の弟さんです。
8月19日、米財務省が発行済み米国債の買戻しオペ増額を発表し、国内でも話題になりました。 実際の買いオペ開始は9月9日からとされていますが、市場ではそれを先回りするような動きも見られ、長期債・超長期債の利回り低下も確認できます。資産・負債の管理、つまり債務構成の最適化や市場流動性の調整の一環で、目的は「市場の流動性向上」と「市場の乱高下の緩和」。発表ページは「こちら」です。
今回のバイバックの影響はどう見るべきか
私も3月28日に書いたブログで、米国債30年の利回りより、20年利回りが高い点をサラリと書いてたけど、イールドカーブの歪みを財務省主体で調整してる感じのようです。国債の銘柄を入れ替えているだけなので、いわゆる「お金ジャブジャブ作戦」とは少し違うと思う。そして、意図したものではないにせよ、少し高圧経済っぽく見える部分もある……かなり乱暴な飛躍だけどね。もちろん、今回の件だけで「高圧経済だ」と見るのは無茶があると理解もします。ただ、結果として金融環境が緩み、需要を下支えする方向に働くなら、インフレ再加速のリスクにつながる可能性はあるのでは‥‥と想像してしまいました。
私の先読みと空想と妄想劇場の開演
【バイバックで動いた金利】
日本も大変ですが、「米国様はもっと大変だな~」と感じた瞬間でもありました。米国債10年利回りの動きを見ていて、ふと思い出したのが、FRB関係者がこれまで何度か公表していた一つのお話。「長期金利の上昇は市場の金融環境を引き締め、事実上の利上げと同じように景気を抑制する効果を持つ」という考え方についてです。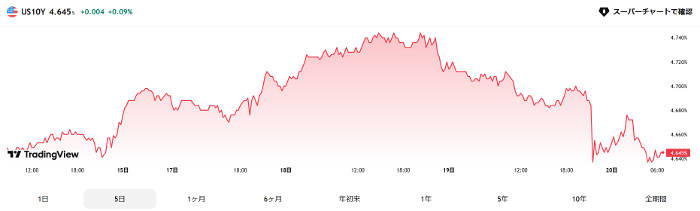 この考え方に沿うなら、今回の財務省によるバイバックは、逆に金融環境をやや緩和方向に動かす可能性もあると推測できる。インフレ再燃で、短期金利引き上げの材料にならなければいいのですが。
【短期債とTビル利回りはどうなる?】
そして、私ごとき推測ですが、「長期債を買い戻す」「短期債の発行が増える」「短期債の需給が変化する」「Tビル利回りに上昇圧力がかかる」という流れにはならないのだろうか? 時間を追って検証していこう!
実質金利の低下で上昇したゴールド
【実質金利とゴールドの関係】
質屋的にうれしい話でいえば、やはりゴールド価格の急激な上昇。ベッセントさんありがと~。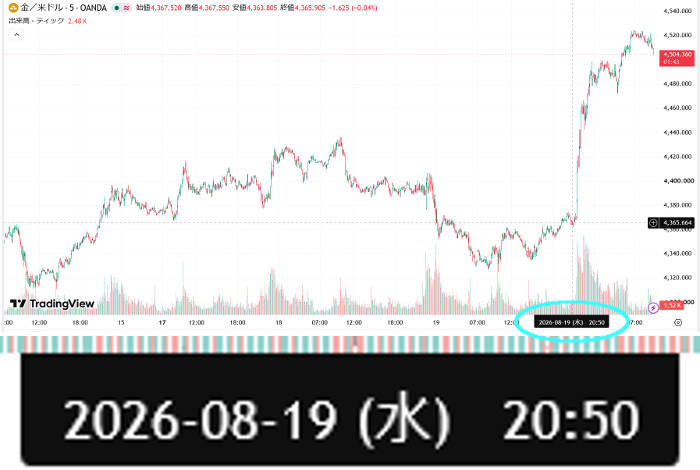 未だに根強いのが、【実質金利(名目金利 − 期待インフレ率)】と【利息を生まない金】の相関関係。昔は「金属が上がった」「下がった」くらいの知識と見方だったけど、その背景まですぐ気にするようになってきました。過去10年以上を見ても、実質金利と金価格にはかなり強い関係が見られます。ゴールド価格を追いかけるなら、過去をさかのぼって勉強するのがとても面白くお勧め!
【米国債10年利回りの実質金利とゴールド価格】
そんな観点で昨日調べてみるとある事に気が付きます。米国10年債利回りの「実質金利」と「ドル建てゴールド」の綺麗な相関関係が3月から確認できました。もちろん、これも一つの要因でしかないことを付け加えておきます。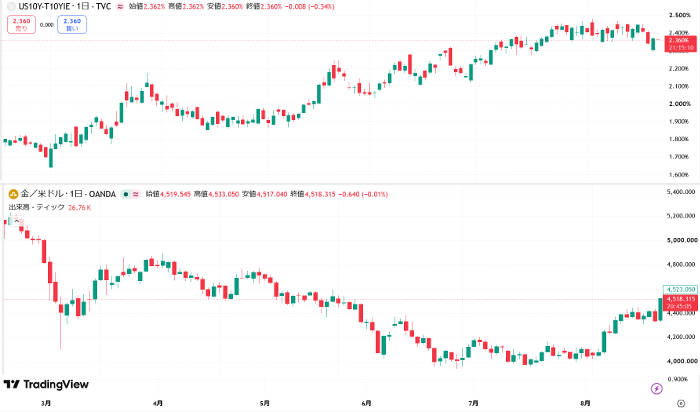 真剣にゴールド投資で稼いでる方は、知ってても教えてくれるはずがない(汗)。10年債利回りの実質金利は、WTI(原油価格)との相関も見られ、原油価格の上昇がインフレ期待に影響し、それが実質金利の動きにもつながっているのかな、とパッと見た感じでは想像しました。5分くらいしか見てないので、より研究したい方は今の相場の研究材料の一つとして確認してみて下さい。はっきり申し上げますが、気づけなかった(怒)。もともと金価格にさほど興味がないけど、実質金利の影響がこういう風にでてくることを学べたのは良かったと思うとします。ただ実質金利の知識を深める為に、今も多くの時間を費やし続けてますが、まだまだ勉強が足りない‥‥と自分自身にかなりのイラつきを覚えました。マジです。
【様々な力学で動くゴールド相場】
もちろん、2022年以降は色々ありすぎて、その相関が少し薄れた各種要因もある(※少し前に振れたかな?)。それでも、【ドルの実質金利とゴールドの関係】を改めて確認できたのは、悪くない収穫だとも感じます。そして上昇理由だけでなく、金価格のあるべき水準の思考は続けたいところ。理由が理由だけに上昇トレンドに入ったと認識してもいいのか分かりません。
【為替に左右される円建てゴールド】
そんでね、巡り巡って、逆に短期金利(FFレート)を上げないといけない状況になるのが恐ろしい。そうなったら日本円が「え~ん」と泣くゾ(※おやじギャグ)。ま~そうなれば、円建てゴールドは上昇する可能性が高いとは思うけど‥‥、そうならない力学が強く働いてる部分もある。それに今回の件でドル(ドルインデックス)が下落したした事をみて、多くの方が様々な思考を続けてるようにさえ感じてます。
ゴールドに絡んだ夢物語
仮にインフレが再燃してFFレートが上昇し、その後、インフレの鎮静化によって利下げ局面に入る。そんな、かなり状況を絞った空想をしてみる。(※それが無駄なのは知ってます!)
かなりいや~なお話
1つ目は、逆イールドが再拡大し、最終的に衝撃的なクライマックス(ハードランディング)を迎えるパターン。金融資産全体(※債券除く)の一時的な現金化の売りでゴールド価格も一旦急落するものの、その後の超金融緩和(パニック利下げ)によってV字回復を果たす可能性?(※リーマンショック時に実体験したヤツ)。
少し期待したいお話
2つ目は、米財務省の政策がうまく機能し、ソフトランディングに近い形でインフレと金利が低下し、ゴールド価格が継続上昇するパターン。
その時、円はどうなるんだろう?
米金利が下がる展開(暫く先の話)になるなら、ほかの条件が大きく変わらない限り、日米金利差縮小でドル円には円高方向の圧力がかかりやすいのかな、とも想像できる。もちろん、それも一時的な話のような気もするけど、先の事は分からないから空想してしまう(笑)。そして「価格水準」に関しての適正値がそこに関係するのかしないのか(※通貨もゴールドもですね)。まあ~、酔っぱらったおじちゃんが、カウンターに座り、通路側の壁に向かって独り言をボソボソと述べてる程度の話です。
最後に
応急処置の繰り返しが続く数年。絆創膏の数は増え続けているのに、完治している部分は少ない。原油高、財政赤字、インフレ率、高金利に苦戦する政府と企業、回復しない内需経済と外貨獲得能力。どこもかしこも問題は増えるけど、解決したところは少ない中で、中央銀行の政策(←これね)に好奇心と敬意を抱いて眺めるのはいつものことです。最終的に衝撃的なクライマックス(ハードランディング)を迎えるか、はたまた、ソフトランディングに近い形でインフレと金利が低下するか。それともアメリカの経済成長が宇宙まで飛んでいくか。誰も知らない先の未来ではあるけど、「誰が」「何を」「どうする」を追い続けていこうと思います。さてさて…今後どうなりますかね?とは思うけど、先のことなんて誰にも分からない。だから考え続けることが面白いってところで、今日のお話はおしまいです。
 当店は『ATF 全国質屋ブランド品協会』認定店です。

