鴫原質店の弟さんです。
久しぶりに、ゴールドについて考えてみました。今回は「何が事実なのか」を知りたくて、多くの時間を使ってます。いつもの夢物語とか空想劇場ではなく、見た資料の一部のリンクを貼っていくので、興味がある方はご覧ください。ただ何を調べても事実だという確信はもてません。なので一つの知識として覚えておくことにします。世の中が楽観できる状況でもなさそうに見えますが、さて、今後どうなるのでしょう。
【金相場上昇局面での実質金利相関】
<データ取得元>
【政策金利】米セントルイス連銀 FRED:FEDFUNDS
【コアCPI】米労働統計局 BLSの統計を収録したFRED:CPILFESL
【コアPCE】米商務省 BEAの統計を収録したFRED:PCEPILFE
【米10年実質金利】米財務省債券市場データを基にしたFRED:DFII10
【ゴールド価格】世界銀行 Commodity Markets
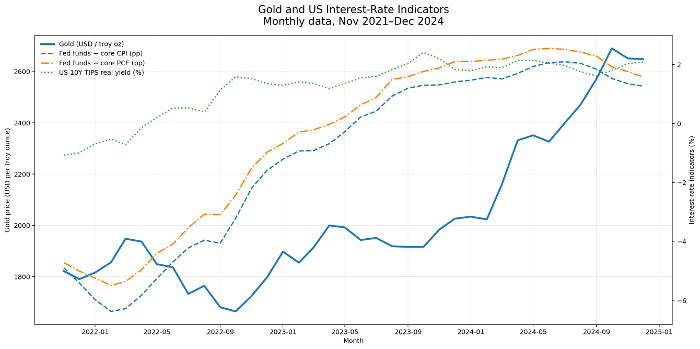
5系列すべてがそろう2021年11月〜2024年12月でAIで生成したグラフです。
 <図の見方>
太い青線:金価格(左軸・ドル/トロイオンス)
青い破線:政策金利−コアCPI
オレンジ線:政策金利−コアPCE
緑の点線:米国10年実質金利
上昇期間における実データをこうして並べてみると、2022年から2023年にかけて、実質金利が大きく上昇する一方で、金価格は一方向には下がってません。2024年後半には、実質金利が高い水準にあるなかで金価格も上昇してる。この局面においては「金価格を実質金利だけで説明するのは難しい」と分かります。(※実質金利は、恒例の簡易的なやつです)
ゴールドに関して、BIS(国際決済銀行)の2026年3月の分析が「こちら」で見れます。2025年から2026年初頭の貴金属相場について、個人投資家の熱狂、ETFへの資金流入、レバレッジETFの日次調整、証拠金不足による強制売却などが価格変動を増幅させたと分析してるようです。期間は2026年1月末から2月にかけて起きた急落を含め、2025年から2026年初頭の貴金属市場の動きについてでした。
【1970年代の昔話】
少し前の2026年5月21日。アメリカの貴金属販売会社Bullion Exchanges(こちら)がホームページで掲載した資料も参照します。金属販売会社の記事ですので、情報の一部として見るのが吉。
各国中央銀行のゴールド買入れや世界的な地政学リスク、インフレ懸念を背景に「金こそが安全資産」という心理が価格を上昇させ、米国の実質金利やドルの強さに対して高すぎる水準まで投機資金が流入した過去。1970年代の投資心理として「金は上がり続ける」「金を買えば皆大金持ち」という発想が醸成されたと、そんなことが書かれておりました。
金とドルの交換制度の変更、金価格が市場で変動する時代に移行した影響も大きい。原油価格や紛争など多くの事が起きた1970年代だけど、1オンス35ドルから1980年1月に850ドルまで上昇した史実と、この数年間のチャートと対比しながら見続けてきました。似てる部分もあるし、違う部分もあるので簡単な比較はできないにせよ、参考になる部分は多い気がします。
【これからの観察事項】
この頃の金利水準は過去に調べて書いた事があります。ボルカー議長の金融政策への転換が、インフレ抑制とドルへの信認回復に繋がりました。1980年の高値から1999年ごろまでの長期的な下落局面となった歴史も、また一つの現実として見ておきたい部分。ドル離れという話や「ドルへの信認」という言葉がある現在において、その部分が今後どうなるかも一つの問題なのかもしれない。とはいえ、「FEDの方針」が今後どのように影響するのかという部分を眺めていれば、もしかしたら今後の何かもみれるかもしれないと考えてます。そういう意味で、米ドルの金利にどう反応するのか、引き続き見ていきたいところかな。
【FEDのバランスシートの行方】
見える部分として観察を続けるFEDのバランスシート。今現在の「経済」と定義されてるシステムを支えるため、金融システムに大量の流動性が供給された過去があります。2020年の記憶は多くの人に残っており、世界中でモノの値段が急上昇しました。紙幣は「刷ればいい」という見解が、システムそのものへの不信感へと繋がり、実物資産に注目され始めたキッカケと個人的には眺めてます。
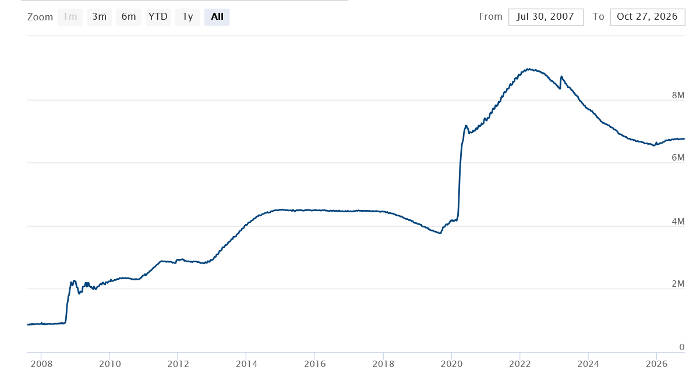
前も書いてたけど、QT終了後のFRBが、近い未来、どのようなバランスシート運営を目指すのか?。金融状況を「維持する」か「引き締める」か「緩和するか」の選択も関係ありそう。米国の金利急低下を伴いながら、資金供給を拡大するのであれば、ゴールドが爆上がりする物語は簡単に描けます。その状況では、ゴールドが上昇したとて、意味不明な物価上昇をともなう可能性があり、普通の労働者の給料では、まともなご飯が食べられないかもしれません。FRBのバランスシート拡大と金価格上昇は必ずしも直結しないと理解はすれど、紙幣量の拡大が物価高に影響する一面もあり、その時の金利水準がゴールドの価格に影響を与えるようにも思える。今のところFFレートを上げる話もありますが、この状況でどうしますかね?。【一方的な物価上昇が世論を変え、今を創り出したようにみえる】ので、個人的な見どころは「ドル紙幣量とその実質金利」という感じ。そして国債の莫大な増発なしで、利払いが可能なのかが現在の問題点かもしれない。
議長さん大変だな~とは思うも、一般的な労働に日々励みながら普通の暮らしをしてる人々や、金融資産を持たない若者たちは、その暮らしに大きなダメージを受けたように思います。
【日本銀行のバランスシートの行方】
そしてそれは日本銀行も同じ話。匍匐前進の如く進める植田先生たちだけど、「ETF売却加速」の話が突然でてきました。売却ペースを加速させるのは2027年1月からとのこと。金融緩和の一環として、中央銀行が資金を供給しながら「株式」を購入してきた背景を整理すると、売却によって生じる資金を今後どう扱うのか?。
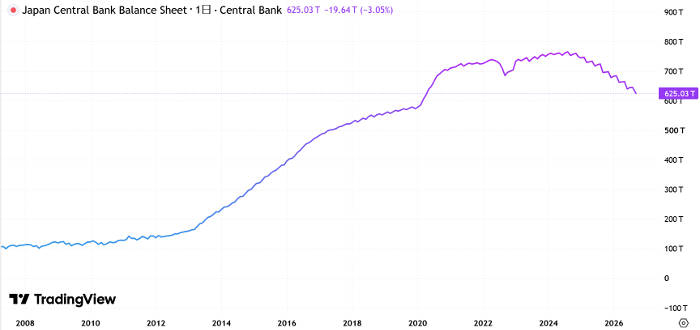
「売却によって受け取る資金」と「売却益によって生じる利益」そして「日銀の剰余金から政府へ納付されるお金」についての話はまだ見えてません。日銀が保有するETFの処分や利益の国庫納付は、実質的な「政府の歳入」又は「日銀のバランスシート圧縮」に繋がると予想され、その方向性によっては通貨供給量に影響し「円」の通貨価値にまで影響する可能性もありそう(※言い方間違ってるかも)。円で生活する全ての人に関係する話だけど、ま~面倒な話だし、このタイミングで興味を持つ人間の方が珍しそうです。日銀のバランスシートは見続けるけど、私は「歳入」を何に使うかなんて興味がない!(汗)。公表されるものでもなさそうだしね。雲の上の方々の判断により、お金の流れがまとまれば、詳しい有識者がそのうちYouTubeなどで解説してくれそうだし、それでしっかり勉強しようと思います。「つなぎ国債財源へ検討」との報道はもうでてますが、「世の中に出回るお金の量が最終的に増えるのか・減るのか」という点は観察しておきたいところです。
【中央銀行の外貨準備におけるIMF論文】
あわせて、IMFが2026年7月9日公表した論文(こちら)も参考になります。ドルや国債だけに依存しない外貨準備の構築を急いだ数年、中央銀行の金保有という話は、一般的に広く知れ渡っています。そして面白いのが、この論文の「世界の中央銀行が今後も金を買い続けるのか」という論点。
金価格の上昇には投資資金がかなり入っており、評価額の膨張という側面もある。つまり中央銀行の金保有額が増えたことと、実際の購入量が増えたことは区別する必要があるということ。具体的な数値も記載されてますが、2018~2025年に中央銀行の金保有評価額は約1.2兆ドルから約4.5兆ドルへ増加し、増加率は約268%のようです。その一方で、保有する金の物理的な量の増加は約8.5%しかなく、イメージと凄い違うな~と眺めてました。外貨準備高におけるゴールド保有率の話はよく耳にするけど、価格上昇の影響が大きいということがこの資料から分かりました。簡単にいえば【評価額の増加=購入量の増加ではない】ということです。物量を増やすか、リバランスするのかという選択も今後の相場に影響してきそうですね。尚、IMFの資料なので間違いはない(?)・・・と思うけど・・・免責があります(涙)。広く聞こえる噂や、今回取り上げた資料や情報でさえ、話半分に聞いておかないと本質を見失いそうだ。本当ってなんですか~~?。事実とは一体?。
【In Gold We Trust Report 2026 Chartbook】
オーストリア学派の経済視点からゴールド市場を詳細に分析する、世界的に著名な年次レポートの最新チャートブックを参照しました。2026年10月末時点までの最新市場データが掲載されています。
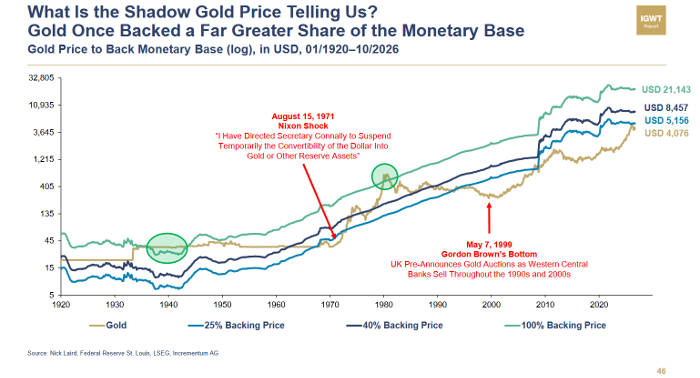 「見たい部分」だけを取り上げると46ページから。紙幣量と相関して動き続けたゴールド価格がチャートに掲載されてました。見比べてきた1980年からの乖離や2011年頃の乖離なども分かるので、完全に一致してはいないけど、紙幣量を見続ける根拠として大きな間違いはなそう。
次に47ページ。ここも「見たい部分」なのでチャートをお借りします。インフレ率に連動したゴールド価格想定というところかな。
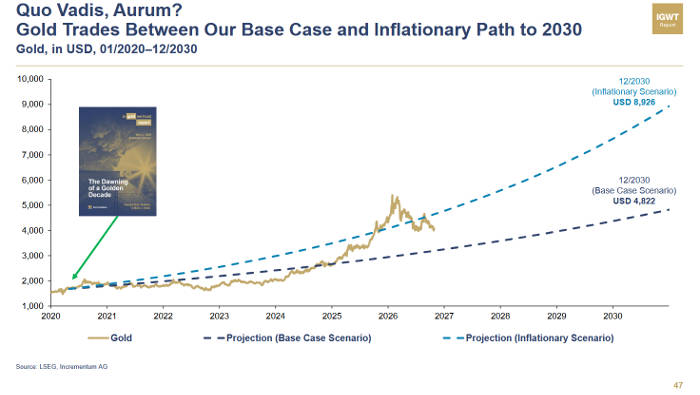
仮に実質金利上昇がインフレ抑制になる水準であれば、ゴールド価格にも連動することが「想定できるかもしれない」グラフです。インフレ次第・・・という見方もある意味でできそうだ。インフレ抑制に成功すれば、1オンス3,700ドルとか3,000ドルという「見方」もありえそう。無料でみれるし、銀や金鉱株についての記載もあるので、ゴールド投資をする方は一見の価値あり。サイトのURLは「こちら」です。繰り返しますが、私は自分が見てる範囲でしか物事を考えてません。専門家ではないので、所詮そんなもんだと思いながら自己啓発で調べてます。
そんな観点でゴールドを眺め続ける一方で、国家債務の話が進展してないので、結局は継続的なインフレを目指す道が妥当そう。そう考えながらもコロコロと変化する状況を眺めてますが、多くの国で物価高に対する不満が表面化し、いろいろなことが起こってます。インフレ鎮静化をするために取れる方法は数少ないけど、各国の中央銀行はどう動いていきますかね?。日銀のリスクシナリオを先週みてたけど「世界中で引締め」に動く話もありました。実際に、外部要因の影響が大きい物価高に対し、利上げに踏み切る国も出てきています。その一方で景気への配慮から、極端な引き締めには踏み込めない感じもする。供給要因のインフレでも、需要を抑えたり二次的な物価上昇抑えたりすることは可能だけど、景気や国の利払いなどとも関わる話です。尚、国内は実質金利が深くマイナスで金融抑圧政策中。
【話をゴールドへ回帰】
1970年代の金相場を動かした原動力のようなものをこの5年の相場で見続けましたが、さて今後はどうなるかな?。過去の金相場も、金利だけでは説明できないことを学び、今の状況は「ドル安への備え?」「米国債への警戒?」「米国の金融資産全体からの逃避?」それとも「米国の実質金利?」。もしも実質金利に反応するなら「実質金利が低下するからゴールドが上がるのか」も確認したいところ。それとも、ゴールドが上昇するような通貨への不信やインフレ期待が、実質金利にも影響しているのか。実質金利の低下がゴールド価格と物価を上昇させる可能性を眺めてると、色々と考えてしまいますが、今はもうそんな単純な話でもなさそうですね。そもそも、ドル基軸で見るから「ドル建て」という見方が定着してるけど、それが一般的でなくなれば「ドルの実質金利」なんて見ても意味がない。結果的に考えれば「通貨の信認」という言葉にたどり着きます。
今週の流れを受けて、原油価格(WTI)が少し下落してました。もしこの下落が続けば、各国のインフレ期待や金利に影響する可能性がありそう。原油安によるインフレ期待の低下が、名目金利をそれ以上に押し下げて実質金利を引き下げる(※ゴールド上昇要因)のか、あるいはインフレヘッジ自体の剥落か、この相反関係は興味深い!。その反面で、地政学リスクの緩和という観点も、安全資産と言われてる需要を減らす可能性も考えられる。そして中央銀行の外貨準備高に占めるゴールドの割合(評価額ベース)へ視点を向けると、限界やリバランスがあるとも思えてしまいました。特に今のような状況が続けば、金融市場に波及する可能性もあり、そう遠くない未来に確認できる変化かもしれないですね。さて!どうなる?。
【最後に】
金価格は、経済的な合理性だけでなく、投資家の期待や行動によっても大きく動く可能性を感じてしまいました。ま~相場は人の感情も絡むので、皆がどう考えるかで方向も定まるのカモね。先のことが分かったら、ホントに楽だな~。そして、金(ゴールド)が上がるか下がるかは別の話として、生活に支障がない範囲で現物を持つのも、生活防衛に必要な判断かもしれない。「今という話ではない」けれど、そんな視点へ最後につなげていきます。
その理由として、今後の「円」の行方の話があります。IMFの2026年4月の日本経済審査において、日本国債の利回り上昇や財政リスクへの懸念に加え、2025年半ば以降の円安について、従来の経済要因だけでは説明しきれない部分が大きいと分析されてました。もし、日本国債の売りが加速し、金利上昇と円安が同時に進むような事態になれば、さてどうなるのかしら?。その資料のリンク(こちら)を貼るので、関心ある方はご覧ください。ただ、この話と裏腹に、ここ数日は日本国債とドイツ国債が買われて利回りが低下してます。リスク要因として、頭の片隅に置いておくことにします。
そして、この資料をみると「物価と賃金」を上昇させていかないといけない理由や、植田先生の話す意図や重要性が理解できたりします。物価上昇を上回る賃金上昇(※実質賃金の上昇)が幅広く起きない限り、このジレンマからは抜け出せない。だから、市場原理がきちんと働く環境を、金利操作を通じて少しずつ造っているのかもしれない、という新しい発想を思いつくに至ります。それが、為替にも影響する可能性があるので、日銀のターミナルレートがどこなのか、しっかりと眺めてたところ。長すぎるのでもう終わりますが、この話の中心はなんだろう?。「ゴールド?」「日銀?」「通貨システム?」・・・思うがままに何かを書くと、最後は中央銀行の話にたどりつきますね。なんか、私らしい気もするし、ま~いっか(笑)。文章が長すぎた・・・(※反省)。
 当店は『ATF 全国質屋ブランド品協会』認定店です。

