鴫原質店の弟さんです。
政策金利の概要を知る
最初は「実質政策金利を正確に知りたい」。でも分からない。「分からないので学ぼう!」と、過去の日銀資料に目を向けたところからはじまりました。そして、2025年1月30日に日銀ページにアップされた、氷見野副総裁の「金利のある世界」における講演資料がいい感じなのでお借りします。資料のリンク先は「こちら」です。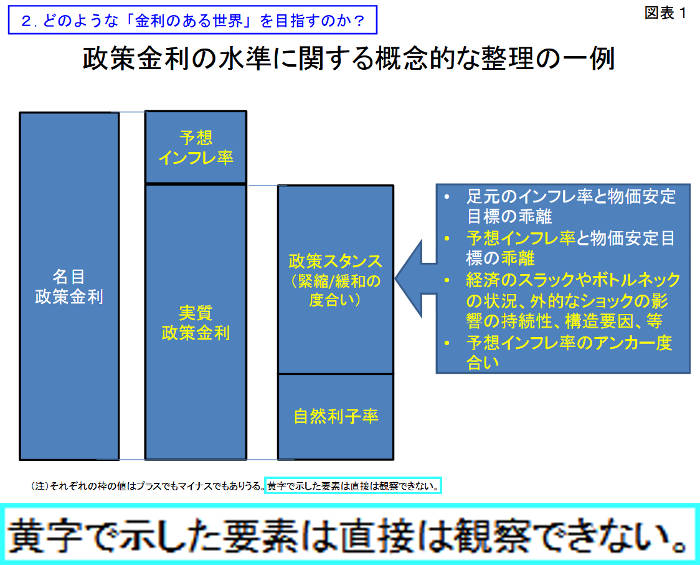 可視化された「政策金利の水準に関する概念的な整理の一例」は、私には分かりやすい。正直に言うと前に見たことがあります。だけど「左耳で聞いて右耳から抜けていく雑音」のように、読んだことに満足し、理解できない過去の自分が脳裏に浮かぶ(汗)。理解を深め「自分の言葉で整理したい」ので、自学自習の世界に入り込みました。それがひと月前くらいのことです。そして、長い時間を経て、図1の【白い文字の部分】だけが、確認できる数値であるとようやく理解できた。「直接は観察できない」と小さく書かれた補足文の意味を理解するまで、多くの時間を費やしました。
「予想インフレ率」とは
上記の図表1では「名目政策金利≒実質政策金利+予想インフレ率」とまず定義されてます。では次に、その予想インフレ率に関して。日銀のホームページに掲載されてるものから、やはり分かりやすいものをお借りしました(こちら)。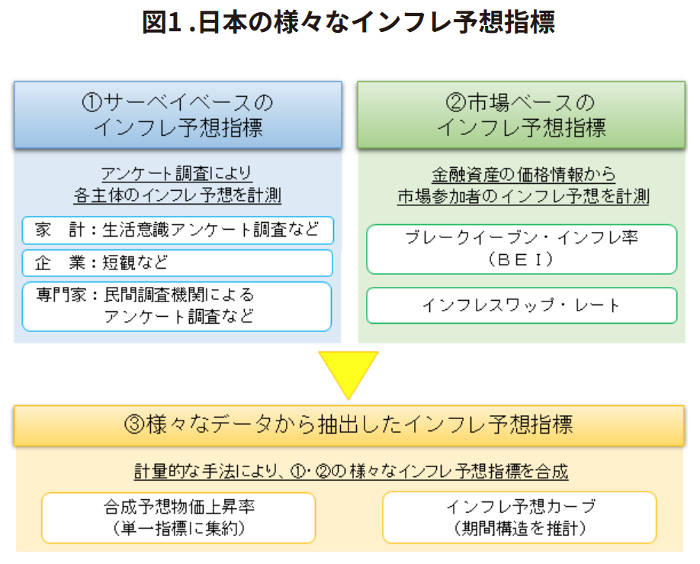 「アンケート調査(生活意識調査や短観)」「市場指標(BEI)」「計量モデルによる推計」の3つを統合した「期待インフレ率のフォーメーション(多様な指標群)」との事。これを私などが推測することは不可能。そして、正直に申し上げて、理解することもかなり難しい。まさに「左耳で聞いて右耳から抜けていく雑音」のようです。『将来、物価はこれくらい上がるだろう』と心の中で思っている予想値の影響も大きいらしい。
⇒名目政策金利の一部「予想インフレ率」を見るのをあきらめた・・・
「自然利子率」とは
一番上の図で「実質政策金利≒政策スタンス+自然利子率」とあります。では次に、その自然利子率に関して。参考資料は日銀のホームページに掲載がある「こちら」と「こちら」から。正直に言いますと、理解しようと努力する前に諦めました(笑)。「左耳で聞いて右耳から抜けていく雑音」どころか、「見てるだけで目を閉じたくなる」ほど意味不明。目を通すも読むのさえ諦めました。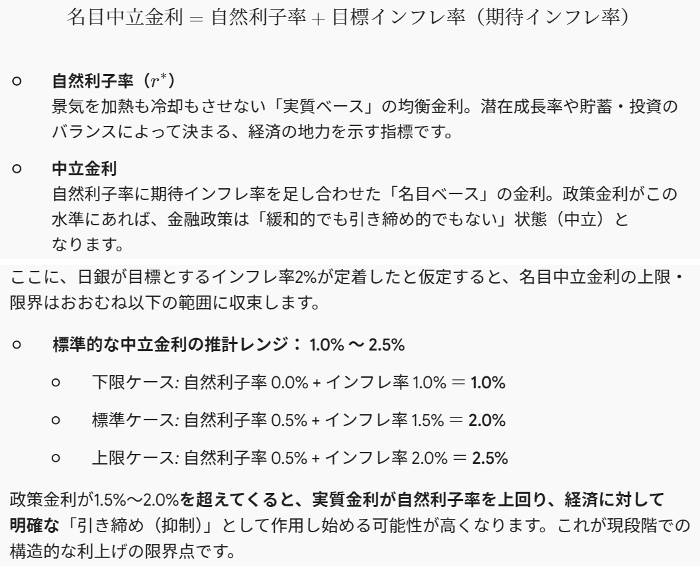 一応、中立金利と自然利子率をまとめるとこういう関係性のようです。これを意識しながら日本銀行の説明を聞くと意外に理解が早そう。一般人としては、内容の理解と言葉の整理で充分な気がします。そして、大体の政策金利の水準が見え始めており、その辺は多くのメディアでも伝えられています。物価安定目標2%を維持するため、これから調整が始まるようです。
⇒実質政策金利の一部「自然利子率」を見るのをあきらめた・・・
自然利子率の上昇
氷見野副総裁の「金利のある世界」における講演資料に「自然利子率も少し上昇してくるかもしれない」というお言葉がありました。自然利子率は実質政策金利に影響してくるので、少し学んでおく。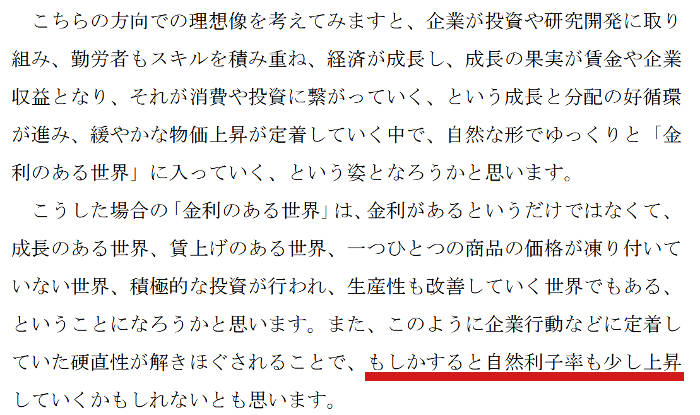 一国が労働や資本、生産性(技術水準)をフル活用した場合に、持続的に達成できる中長期的な経済成長率のこと。中央銀行が政策を判断する基準となり、基本的には中長期的に潜在成長率と近い水準(連動する関係)になる。潜在成長率と自然利子率の最大の違いは、前者が「経済の供給力(成長の限界や基礎体力)を示す指標、後者は「景気に対して中立的な実質金利の水準」を示す資料とのこと。そして、同一の定義ではなく、自然利子率は需要要因や期待、海外要因などにも左右されうる、という文面も見つけました。グーグル先生フル活用のネットから拾ってきた文字で、証券会社の各ページ記載がある文字でしかありません。でも、今後の名目政策金利を知る手掛かりになりそう。
⇒潜在成長率が間接的に名目政策金利に影響するという事を知る。ただ、理解して観察するのは私にはできなさそう
「実質金利のある世界」の到来はくるのか?
現時点(2026年9月中旬)では長期国債の実質金利(←簡易指標)はプラス圏内まで浮上しており、実質政策金利(←簡易指標)が大きくマイナス圏にある点を少し前のブログでグラフ化してたけど、その度合いも為替変動の一つの要因になることは理解できました。今回の資料もそうだけど、日本銀行のスタンスとして答えは教えてくれません。問題提起のように話を進め、あとは「考えて対応してください」という感じが多く難しい。同資料にある一文を自分なりに考えてみようかな。 今の理解としては、実質金利がプラスとなる局面は、賃金上昇が物価上昇を上回り、家計に十分な余裕が生まれ、サービスや財への需要が強まったときに、初めて訪れる世界なのではないかと思えてます。言い方を少し変えると「人々に受け入れられると判断された状況において、そういう世界にするかも」というイメージがいいのかな。とはいえ、過去の政策調整を眺めている限り、植田先生達はただの引き締め政策はとらなそう(個人的な今の感想です)。もちろん、これからの物価次第なのでしょうが。
そして、マイナス金利のときや、実質金利が深いマイナスにある状況と、これから先は見え方が違うのかもしれない。実際に、長期金利の実質金利がプラスになってからは、少し見え方も変化してると感じるし、これからは政策金利の「実質金利のマイナス幅が縮小する度合い」で、為替を観察するのもありですね。そういう部分を「実質政策金利(断片)」で追いながら観察しみようかな。
今後も続く日銀観察はこれで
最初の図1で見える部分は白い文字。その他の厳密なものは見えないらしいのです。なので「政策金利−コアコアCPI」を「実質政策金利の簡便な代理指標」として定点観測する目的で使ってみる。「今の物価環境に対して金利がどのくらい低い/高い」かが、私でもみれそう。そして、「コアCPI前年比−2%」を見ることで、「物価上昇率が日銀の物価安定目標とどの程度乖離してるのか」を確認できる。この2つを組み合わせてみれば、現在の物価環境に対して政策金利がどの程度低い/高いのか、そして政策金利が緩和的なのか引き締め的なのか「私が」考えるための、一つの参考材料にはなるかもしれない。「実質政策金利(断片)」と「物価安定目標乖離(断片)」と記載すれば、詳しい方のお叱りは受けなさそう。
でもそれは、日銀がいう「基調的な物価上昇率」とは全く違うのも理解はしてます。「基調的な物価上昇率を示す単一の指標」は存在しないとの説明も実際にある。なので合わせて、毎月発表される「消費者物価のコア指数」や、前に学んだ「企業物価指数(CGPI)」や「企業向けサービス価格(SPPI)」を眺めていけば、物価全体の広がりのようなイメージは見れるような気がしてます。なんか新しい気づきがあれば追加していけばいいさ。自分で気軽にみれる「大雑把な指標」として、自分なりに少しは整理できた気がしてます。その違いを理解した上で、私でも考える材料として「実質政策金利(断片)」を使い、9月5日のブログで色々整理してみたら、大まかな概要が可視化できた。今まで「点」で見てたものを「線」につないだだけですが、少しだけ理解が進んだ気がしてます。そして現状の理解はどの程度進んでいるのだろう?。もうど素人は卒業できたきもするけど、普通とか一般的という概念が分からないな。
【ここは整理しとこう】
そもそもCPIは過去の物価上昇率で、政策金利は今の金利だから、そもそも時間軸が違う。ただ、毎月発表されるのでトレンドが見られるし、そして何より推測ではなく実績という部分で、参考にするには十分に機能しそう。理屈的には、図1の「白い文字」の部分だけをみて、残りは見えないから切り捨てただけにしか過ぎず、政策判断をする上では一部の情報であることを、しっかりと理解した上で考えてます。日銀が重視する予想インフレ率ベースの実質政策金利とは異なる、観察用の簡便指標と書いとけばいいのかもしれない。だって・・・見えないんだもん!
⇒実質政策金利(断片)で日銀観察を続けよう。
最後に
「景気を熱しも冷ましもしない、ちょうど良い実質金利の水準」が仮にあるとして、物価上昇がそれを更に上回る場合、「物価安定目標」という日銀のお仕事は優先されるべきなのだろうか?。だた中立金利は見えない概念である以上、それが今このタイミングかもしれないし、これから先なのかもしれないですね。私は自分の生活に関わる金利を意識しつつ、「物価と金利」を中心に、「名目政策金利」と「実質政策金利(断片)」と「物価安定目標乖離(断片)」で観察していこうと思います。だって無理だもん(※諦めた人間は時にして清々しいものです)。
もう (∩´∀`)∩【お手上げさ!】
そして、本日はご講義の時間です。お昼頃には色々な報道がされてくるだろうけど、仕事が終わったら、しっかりと先生のお話に耳を傾け、状況の変化を考えようと思います。どうなることやら・・・という思いを書いて、本日のお話はおしまいです。(※2026年9月18日9時半に更新しました)
 当店は『ATF 全国質屋ブランド品協会』認定店です。

